Investiční byt na hypotéku? Nájemné už často nestačí na splátky
Koupit byt, pronajmout ho a z nájemného splácet hypotéku. Dlouhodobě jde o oblíbený způsob investování do nemovitostí. Kupující však dnes při propočtech často zjišťují, že měsíční nájemné nepokryje ani splátku úvěru, natož další náklady spojené s vlastnictvím bytu. Znamená to, že se investiční nemovitosti přestávají vyplácet?
Ceny bytů rostou, ale co jejich výnos?
Investice do nemovitostí jsou v Česku stále populární. Byty jsou dlouhodobě vnímány jako relativně bezpečný způsob uložení peněz a možnost, jak si postupně budovat majetek. Jenže zatímco pořizovací ceny bytů v posledních letech výrazně vzrostly, nájemné s nimi nedokáže vždy držet krok.
V Praze se hrubý roční výnos z pronájmu může orientačně pohybovat kolem 3 až 4 % podle konkrétní nemovitosti a její pořizovací ceny. U dražších novostaveb může být ještě nižší. Počítá se přitom z nájemného bez záloh na služby a energie, před odečtením nákladů na opravy, pojištění a zohledněním období, kdy byt zůstane neobsazený.
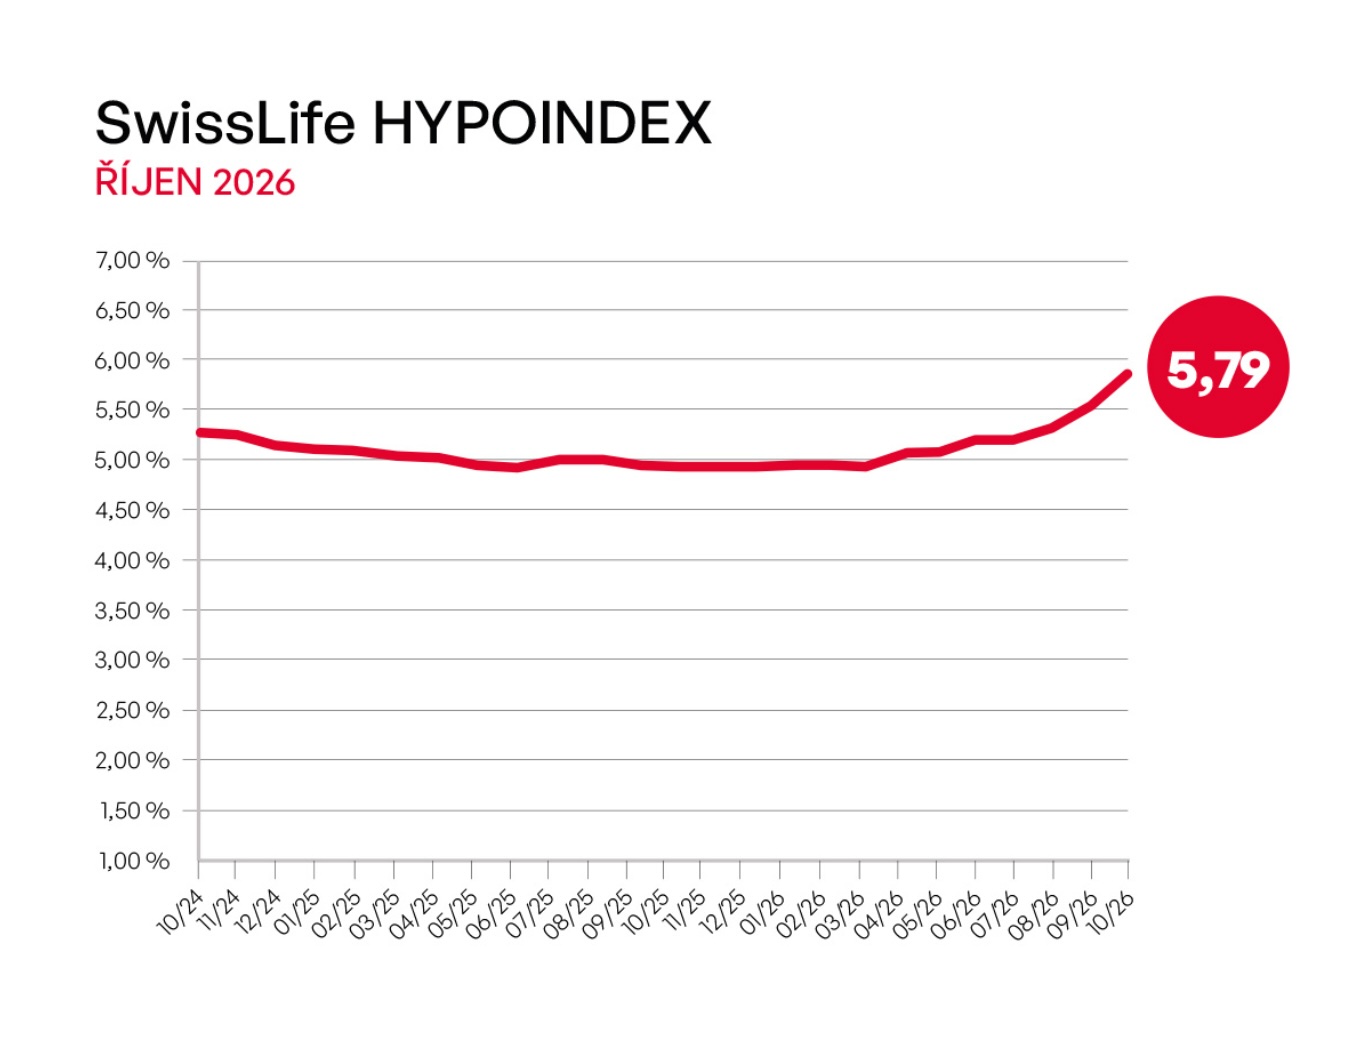
Situaci investorům komplikuje také zdražování hypoték. Podle říjnového Swiss Life Hypoindexu dosáhla průměrná nabídková úroková sazba 5,79 %, zatímco ještě v březnu činila 4,89 %. Za pouhých sedm měsíců tak vzrostla téměř o jeden procentní bod.
Od 1. dubna 2026 navíc Česká národní banka doporučuje přísnější podmínky pro investiční hypotéky. Banky by měly poskytovat úvěry maximálně do 70 % bankou stanovené hodnoty zastavené nemovitosti. Celkové zadlužení žadatele by zároveň nemělo překročit sedminásobek jeho čistého ročního příjmu. Zájemce o investiční byt tak zpravidla potřebuje alespoň 30 % kupní ceny z vlastních prostředků, pokud bankovní odhad odpovídá kupní ceně a nezastavuje další nemovitost.
Investiční byt v roce 2026: jaké změny čekají investory a proč se vyplatí připravit včas
👉 Investiční byt v roce 2026: jaké změny čekají investory a proč se vyplatí připravit včas
Kolik dnes skutečně vydělá byt za 6,5 milionu?
Představme si běžný menší byt v Praze, který majitel pořídí jako investici a následně nabídne k dlouhodobému pronájmu.
Modelový příklad:
- Kupní cena bytu: 6 500 000 Kč
- Vlastní prostředky (30 %): 1 950 000 Kč
- Hypotéka: 4 550 000 Kč
- Úroková sazba: 5,79 %
- Splatnost hypotéky: 30 let
- Měsíční nájemné bez záloh na služby a energie: 22 000 Kč
- Měsíční splátka hypotéky: přibližně 26 700 Kč
Majitel tak musí každý měsíc doplatit ze svého přibližně 4 700 Kč, a to ještě před započtením dalších nákladů.
Pokud v tomto modelovém příkladu počítáme s dalšími 2 000 Kč měsíčně na výdaje vlastníka a tvorbu rezervy na opravy, dostáváme se k částce přibližně 6 700 Kč, kterou musí majitel každý měsíc doplácet. Skutečná částka se bude lišit podle konkrétního bytu a domu; případná neobsazenost bytu nebo daň z příjmů v tomto výpočtu zahrnuty nejsou.
Za rok to představuje přibližně 80 000 Kč z vlastních prostředků.
To ovšem automaticky neznamená, že jde o ztrátovou investici. Část každé hypoteční splátky totiž tvoří splácení jistiny, čímž se postupně snižuje dluh vůči bance. Vedle nájemného může investor v dlouhodobém horizontu vydělat také na růstu hodnoty nemovitosti. Ten však není zaručený.
Podstatné je, že taková investice dnes nemusí přinášet pravidelný měsíční příjem. Naopak vyžaduje dostatečnou finanční rezervu.
Ne každý byt je dobrá investice
Rozdíly mezi jednotlivými nemovitostmi jsou značné. Jiný výnos nabídne menší starší byt v panelovém domě, jiný moderní novostavba s garáží a terasou. Rozhodující přitom není pouze pořizovací cena, ale také lokalita, dispozice, technický stav nemovitosti a zájem potenciálních nájemníků.
Podívejme se na jednoduché srovnání dvou investičních bytů. Hrubý roční výnos zde počítáme jako roční nájemné bez záloh na služby a energie dělené pořizovací cenou bytu. Náklady vlastníka ani financování v něm nejsou zohledněny.
Byt A:
- Pořizovací cena: 5 000 000 Kč
- Měsíční nájemné: 20 000 Kč
- Hrubý roční výnos: 4,8 %
Byt B:
- Pořizovací cena: 8 000 000 Kč
- Měsíční nájemné: 25 000 Kč
- Hrubý roční výnos: 3,75 %
Přestože druhý byt přináší každý měsíc o 5 000 Kč vyšší nájemné, vzhledem k pořizovací ceně nabízí nižší hrubý výnos z pronájmu. Celkový výsledek investice však bude záviset také na nákladech, obsazenosti a budoucím vývoji hodnoty bytu.
Důležité je také zohlednit, jak snadno bude možné nemovitost v budoucnu znovu pronajmout nebo prodat. Byt s dobrou dopravní dostupností, praktickou dispozicí a dostupnými službami může být z dlouhodobého hlediska zajímavější než nemovitost, která sice nabízí vyšší okamžitý výnos, ale nachází se v méně žádané lokalitě.
Jak správně počítat výnos investičního bytu a kde se nejčastěji chybuje
👉 Jak správně počítat výnos investičního bytu a kde se nejčastěji chybuje
Na jaké náklady majitelé často zapomínají?
Při výpočtu výnosnosti se investoři často soustředí především na pořizovací cenu, výši nájemného a hypoteční splátku. Skutečné náklady však mohou být výrazně vyšší.
Do kalkulace je potřeba zahrnout zejména:
- Příspěvky do fondu oprav a náklady na správu domu – výdaje vlastníka, které nelze automaticky přenést na nájemníka.
- Údržbu a vybavení bytu – výměnu spotřebičů, opravy zařízení nebo postupnou obnovu interiéru.
- Období bez nájemníka – i jeden neobsazený měsíc může roční výnos citelně snížit.
- Pojištění a daňové povinnosti – včetně daně z nemovitých věcí a případné daně z příjmů z pronájmu.
Vedle těchto nákladů je vhodné vytvářet také finanční rezervu pro případ nečekaných výdajů nebo výpadku nájemného. Její odkládání sice samo o sobě není nákladem, snižuje však částku, kterou může majitel z nájemného průběžně využívat.
Právě správně nastavený pronájem nemovitosti, odpovídající výše nájemného a pečlivý výběr nájemníka mohou v konečném výsledku sehrát podstatnou roli.
Vyplatí se tedy investiční byt ještě kupovat?
Odpověď závisí především na tom, co od investice očekáváme.
Pokud je cílem pravidelný měsíční příjem, může být pořízení dražšího bytu s vysokou hypotékou problematické. Ani u dlouhodobě obsazené nemovitosti totiž nemusí nájemné pokrýt hypoteční splátku a další výdaje vlastníka.
Jiná situace nastává u investorů, kteří mají větší část kupní ceny z vlastních prostředků, případně pořizují byt bez hypotéky. Jejich pravidelné náklady jsou nižší a nájemné může představovat stabilní příjem, byť s relativně nízkým procentuálním výnosem.
Smysl může dávat také dlouhodobá investice, jejímž cílem je postupné splácení nemovitosti a uchování hodnoty majetku. I zde je však nutné počítat s možnými výkyvy cen a dalšími náklady.
| Typ investora | Pravidelný měsíční příjem z nájmu | S čím počítat |
|---|---|---|
| Dražší byt s vysokou hypotékou | ❌ ne | Nájemné nemusí pokrýt splátku ani výdaje vlastníka, a to ani u dlouhodobě obsazeného bytu |
| Větší část ceny z vlastních prostředků nebo byt bez hypotéky | ✅ ano | Nižší pravidelné náklady, ale relativně nízký procentuální výnos |
| Dlouhodobá investice – splácení a uchování hodnoty | ⚠️ není cílem | Výkyvy cen a další náklady; část splátky ale snižuje dluh vůči bance |
Z pohledu realitního makléře z Prahy 8 považuji za důležité posuzovat každou nemovitost individuálně. Dobrá investice nemusí být automaticky nejlevnější byt v nabídce ani ten, který slibuje nejvyšší nájemné. Rozhodující je poměr pořizovací ceny, očekávaných příjmů, nákladů a dlouhodobé poptávky v konkrétní lokalitě.
Investiční nemovitosti tak rozhodně neztrácejí svůj význam. Představa, že stačí koupit byt na hypotéku, najít nájemníka a z jeho plateb úvěr bez dalších starostí splácet, ale dnešní realitě zejména v Praze často neodpovídá.
Ať už zvažujete investiční nákup, nebo naopak prodej nemovitosti, vyplatí se vycházet z reálných čísel a důkladně zvážit, co od nemovitosti očekáváte.
Nejčastější otázky k investičnímu bytu na hypotéku
Pokryje dnes nájemné splátku hypotéky u investičního bytu?
Často ne. V modelovém příkladu bytu v Praze za 6 500 000 Kč s hypotékou 4 550 000 Kč, sazbou 5,79 % a splatností 30 let vychází měsíční splátka přibližně 26 700 Kč, zatímco nájemné bez záloh na služby a energie činí 22 000 Kč. Majitel tak doplácí zhruba 4 700 Kč měsíčně, a to ještě před započtením dalších nákladů.
Jaký je hrubý roční výnos z pronájmu bytu v Praze?
Orientačně se pohybuje kolem 3 až 4 % podle konkrétní nemovitosti a její pořizovací ceny, u dražších novostaveb může být ještě nižší. Počítá se z nájemného bez záloh na služby a energie, před odečtením nákladů na opravy a pojištění a bez zohlednění období, kdy byt zůstane neobsazený.
Kolik vlastních prostředků potřebuji na investiční hypotéku v roce 2026?
Od 1. dubna 2026 Česká národní banka doporučuje bankám poskytovat investiční hypotéky maximálně do 70 % bankou stanovené hodnoty zastavené nemovitosti. Zájemce tak zpravidla potřebuje alespoň 30 % kupní ceny z vlastních prostředků, pokud bankovní odhad odpovídá kupní ceně a nezastavuje další nemovitost. Celkové zadlužení žadatele by zároveň nemělo překročit sedminásobek jeho čistého ročního příjmu.
Na jaké náklady majitelé investičních bytů nejčastěji zapomínají?
Do kalkulace je potřeba zahrnout příspěvky do fondu oprav a náklady na správu domu, údržbu a vybavení bytu, období bez nájemníka a také pojištění a daňové povinnosti včetně daně z nemovitých věcí a případné daně z příjmů z pronájmu. Vedle toho je vhodné tvořit finanční rezervu na nečekané výdaje nebo výpadek nájemného.
Znamená měsíční doplácení, že je investiční byt ztrátový?
Ne automaticky. Část každé hypoteční splátky tvoří splácení jistiny, čímž se postupně snižuje dluh vůči bance, a v dlouhodobém horizontu může investor vydělat také na růstu hodnoty nemovitosti, ten však není zaručený. Taková investice ale dnes nemusí přinášet pravidelný měsíční příjem a vyžaduje dostatečnou finanční rezervu.
🧩 Tento článek je součástí série „Investiční byt – strategie, prodej a dlouhodobé držení“
V této sérii se věnuji investičním bytům z pohledu praxe – jak investici správně nastavit, kdy dává smysl byt držet, kdy ho prodat a jaké chyby investoři nejčastěji dělají.
- Investiční byt v roce 2026 – jaké změny čekají investory a proč se vyplatí připravit
- Kdy se vyplatí prodat investiční byt – signály, že držení přestává dávat smysl
- Kdy se vyplatí investiční byt držet dlouhodobě – stabilita, výnos a strategie
- Prodej investičního bytu s nájemníkem – výhody, rizika a realita z praxe
- Investování do pražských bytů – mikrobyty, BTR a investiční strategie
- Jak správně počítat výnos investičního bytu – hrubý vs. čistý výnos, ROI a nejčastější chyby investorů
- Co dnes rozhoduje o investičním bytu – lokalita, energetika, parkování a změna myšlení investorů
- Mikrobyty: nový trend, nebo jen důsledek drahého bydlení? – proč vznikají, koho oslovují a co znamenají pro investory
- Investiční byt na hypotéku – (právě čtete) proč nájemné často nepokryje splátku a s jakými náklady počítat
- Seriál budu postupně rozšiřovat o další praktická témata z investování do nemovitostí.
Zvažujete nákup investičního bytu, nebo naopak prodej nemovitosti v Praze 8?
Pavel Pekárek
Realitní makléř – v realitách od roku 2010 • Praha a Středočeský kraj
Investiční byty řeším s klienty v Praze 8 dlouhodobě a propočty, se kterými za mnou chodí, bývají často příliš optimistické. Lidé počítají nájemné proti splátce a zapomenou na fond oprav, výměnu spotřebičů i měsíc, kdy je byt prázdný. Proto u každého bytu radši projdu čísla znovu a nahlas – včetně toho, komu a za kolik ho pronajmete za pět let. Někdy z toho vyjde, že je lepší koupit levnější byt v horší adrese. A někdy že investici raději odložit.
Moje další články najdete v přehledu zde.
Zaujal jsem vás? Tak se pojďme potkat!
Záleží mi na poctivě odvedené práci a soustředím se na každý detail. Nelákám na odhad ceny zdarma, který za mě udělá online automat, nenabízím služby bez závazků a neumím lhát. Místo toho vám věnuji 100 % svého času a energie, individuální přístup, férové jednání a pečlivost – připravím zkrátka nemovitost do nabídky tak, jako by byla moje vlastní. Co řeknu, to platí a garantuji vám spolupráci bez háčků a skrytých podmínek.